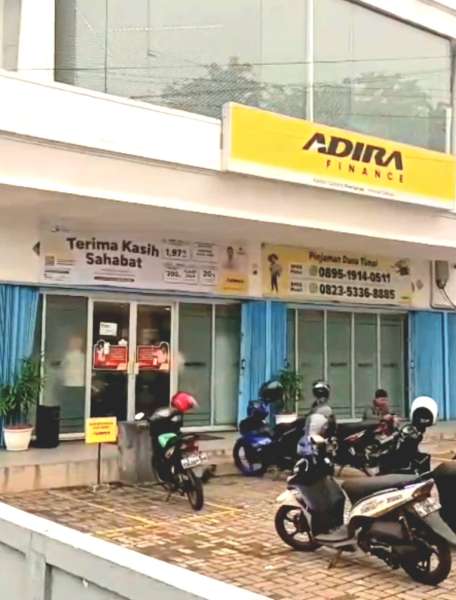
PONTIANAK || faktaperistiwanews.co, 21 September 2026 — Persoalan pembiayaan di salah satu perusahaan multifinance kembali menjadi perhatian setelah seorang konsumen Adira Finance Cabang Pontianak, Novianto alias Mimi, mempertanyakan munculnya dugaan kewajiban tambahan sekitar Rp9 juta, yang menurut pengakuannya tidak pernah diajukan maupun disetujuinya.
Novianto mengaku sebelumnya mengajukan pembiayaan dengan jaminan Buku Pemilik Kendaraan Bermotor (BPKB) sebesar sekitar Rp10 juta, dengan tenor 18 bulan.
Menurut keterangannya, dana tersebut dicairkan dalam tiga tahap, yakni sekitar Rp2 juta pada pencairan pertama, Rp4 juta pada pencairan berikutnya, dan Rp4 juta pada pencairan terakhir
Dengan demikian, total dana yang menurut Novianto diterimanya sekitar Rp10 juta.
Ia juga menyebut angsuran yang dijalankan berada di kisaran Rp950 ribu per bulan dengan tenor 18 bulan.
Namun, persoalan muncul ketika kewajiban tersebut menurut pengakuannya telah diselesaikan dan dirinya hendak mengambil BPKB.
Alih-alih memperoleh BPKB, Novianto mengaku justru mendapatkan informasi bahwa masih terdapat kewajiban sekitar Rp9 juta.
Kondisi tersebut membuat Novianto mempertanyakan asal-usul kewajiban yang disebutnya sebagai pinjaman tambahan.
“Saya tidak pernah mengajukan pinjaman Rp9 juta itu. Dasarnya apa? Kalau memang ada, buktikan dengan dokumen dan persetujuan saya,” ujar Novianto.
Konsumen Minta Dokumen Pembiayaan Dibuka
Novianto bersama rekannya kemudian mendatangi Adira Finance Cabang Pontianak untuk meminta penjelasan mengenai perbedaan antara pembiayaan yang menurutnya diajukan dengan kewajiban yang kemudian muncul.
Dalam pertemuan tersebut, Novianto mengaku sempat melakukan mediasi dengan seseorang berinisial J, yang menurut keterangannya merupakan supervisor di bagian sales marketing.
Menurut Novianto, dalam proses mediasi tersebut J sempat menyatakan bersedia bertanggung jawab untuk menyelesaikan sisa kewajiban yang dipersoalkan.
Namun, Novianto mengaku meminta agar hasil mediasi tersebut dituangkan dalam dokumen tertulis sebagai bentuk kepastian dan pertanggungjawaban
Menurut pengakuannya, dokumen tersebut belum kunjung diberikan dan komunikasi dengan pihak yang bersangkutan disebut kemudian tidak berjalan sebagaimana yang diharapkan.
Atas kondisi tersebut, Novianto mempertanyakan mengapa kewajiban sekitar Rp9 juta dapat muncul apabila dirinya merasa tidak pernah mengajukan pembiayaan tambahan.
Ia meminta perusahaan menunjukkan secara transparan seluruh dokumen yang menjadi dasar pencatatan kewajiban tersebut.
Di antaranya:
formulir aplikasi pembiayaan;
perjanjian pembiayaan;
bukti persetujuan konsumen;
tanda tangan atau bentuk persetujuan elektronik konsumen;
bukti pencairan dana;
rekening koran atau riwayat transaksi terkait;
rincian pokok, bunga, biaya dan kewajiban lainnya;
dokumen perubahan atau penambahan fasilitas pembiayaan apabila memang ada; serta
dasar administrasi yang menyebabkan munculnya kewajiban sekitar Rp9 juta.
“Kalau Saya Mengajukan, Tunjukkan Persetujuannya”
Novianto menegaskan dirinya tidak bermaksud menghindari kewajiban yang memang sah.
Menurutnya, apabila perusahaan dapat menunjukkan dokumen bahwa dirinya benar-benar mengajukan dan menyetujui pembiayaan tambahan tersebut, maka dokumen itu siap dipelajarinya.
Sebaliknya, apabila tidak terdapat dokumen persetujuan dari dirinya, Novianto meminta perusahaan memberikan penjelasan secara terbuka mengenai bagaimana kewajiban tersebut dapat tercatat atas namanya.
“Saya bukan tidak mau membayar kewajiban. Tetapi kalau ada pinjaman atas nama saya, harus jelas dasar pengajuannya, siapa yang mengajukan, kapan diajukan, berapa dana yang dicairkan dan di mana persetujuan saya. Kalau saya tidak pernah mengajukan, jangan dibebankan kepada saya tanpa penjelasan dan bukti,” tegasnya.
Berpotensi Masuk Ranah Perlindungan Konsumen
Secara regulasi, hubungan antara konsumen dan perusahaan pembiayaan tidak hanya berkaitan dengan kewajiban pembayaran, tetapi juga menyangkut prinsip pelindungan konsumen.
POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan berlaku sejak 22 Desember 2023 dan menjadi ketentuan payung mengenai perilaku pelaku usaha jasa keuangan, penyediaan dan penyampaian informasi, pemasaran, penyusunan perjanjian, pelayanan penggunaan produk atau layanan, serta penanganan pengaduan dan penyelesaian sengketa.
Karena itu, apabila nantinya ditemukan bahwa suatu kewajiban pembiayaan dicatat tanpa dasar persetujuan konsumen atau terdapat ketidaksesuaian antara dokumen dengan transaksi sebenarnya, persoalan tersebut dapat dimintakan pemeriksaan melalui mekanisme pengaduan dan pengawasan yang berlaku.
Namun, apakah telah terjadi pelanggaran regulasi atau tidak harus ditentukan berdasarkan pemeriksaan dokumen dan fakta konkret, bukan semata-mata berdasarkan tuduhan salah satu pihak.
Potensi Ranah Pidana Jika Ditemukan Pemalsuan atau Penipuan
Persoalan ini juga dapat memasuki ranah hukum pidana apabila pemeriksaan kemudian menemukan adanya perbuatan yang memenuhi unsur tindak pidana.
Salah satu kemungkinan yang perlu diperiksa adalah apabila terdapat dokumen pembiayaan atau persetujuan yang ternyata dibuat atau digunakan dengan cara yang tidak sah.
Sejak 2 Januari 2026, UU Nomor 1 Tahun 2023 tentang KUHP telah berlaku, sehingga analisis pidana untuk peristiwa yang terjadi setelah tanggal tersebut perlu mengacu pada KUHP Nasional yang berlaku, bukan semata-mata menggunakan pasal KUHP lama.
Dengan demikian, apabila benar-benar ditemukan bukti adanya pemalsuan dokumen, penggunaan dokumen palsu, manipulasi persetujuan, atau pencantuman keterangan yang tidak benar, aparat penegak hukum dapat menilai ketentuan pidana yang relevan berdasarkan bentuk perbuatannya.
Demikian pula, apabila terdapat bukti bahwa seseorang dengan sengaja menggunakan tipu muslihat atau rangkaian kebohongan untuk memperoleh keuntungan secara melawan hukum dan memenuhi seluruh unsur tindak pidana penipuan, maka ketentuan pidana mengenai penipuan dalam KUHP Nasional dapat dipertimbangkan.
Pasal pidana tersebut tidak dapat langsung dinyatakan telah dilanggar hanya karena munculnya kewajiban Rp9 juta.
Harus ada pembuktian mengenai siapa yang membuat atau mengubah dokumen, bagaimana persetujuan diperoleh, apakah terdapat pencairan dana, siapa yang menerima manfaat, serta ada atau tidaknya unsur kesengajaan dan kerugian.
Konsumen Siap Tempuh Jalur Hukum
Novianto menyatakan dirinya masih memberikan kesempatan kepada pihak perusahaan untuk memberikan penjelasan dan menyelesaikan persoalan tersebut secara baik-baik.
Namun apabila tidak terdapat penyelesaian yang jelas, ia mengaku siap menempuh jalur hukum dan melaporkan persoalan tersebut kepada lembaga yang berwenang.
Ia juga meminta agar seluruh dokumen pembiayaan dapat diperiksa secara transparan sehingga persoalan tidak berkembang menjadi sengketa berkepanjangan.
Menurutnya, inti persoalan bukan sekadar nominal sekitar Rp9 juta, tetapi kepastian bahwa setiap kewajiban pembiayaan yang dibebankan kepada konsumen memang memiliki dasar perjanjian dan persetujuan yang sah.
Adira Finance Diberi Ruang Klarifikasi
Media ini menegaskan bahwa informasi mengenai dugaan pembiayaan tambahan tersebut bersumber dari keterangan konsumen dan belum merupakan kesimpulan bahwa Adira Finance maupun individu tertentu telah melakukan pelanggaran hukum.
Oleh karena itu, pihak Adira Finance Cabang Pontianak, termasuk pihak yang disebut dalam keterangan konsumen, diberikan ruang yang seluas-luasnya untuk menyampaikan hak jawab, klarifikasi, bantahan maupun dokumen pendukung.
Klarifikasi perusahaan menjadi penting untuk menjelaskan apakah benar terdapat pembiayaan tambahan sekitar Rp9 juta, kapan pembiayaan tersebut dibuat, berapa nilai pencairannya, siapa yang menerima dana, serta dokumen persetujuan apa yang menjadi dasar pencatatan kewajiban tersebut.
Apabila perusahaan dapat menunjukkan dokumen yang membuktikan adanya persetujuan konsumen, hal tersebut juga penting diberitakan agar persoalan dapat dilihat secara utuh dan berimbang.
Transparansi Menjadi Kunci
Pada akhirnya, persoalan ini bermuara pada satu pertanyaan utama:
Jika benar terdapat kewajiban pembiayaan sekitar Rp9 juta atas nama Novianto, apa dasar perjanjiannya dan di mana bukti persetujuan konsumennya?
Sebaliknya, apabila ternyata terdapat kekeliruan administrasi atau pencatatan, maka penyelesaiannya juga perlu dilakukan secara transparan agar hak konsumen dan kepentingan perusahaan sama-sama memperoleh kepastian hukum.
Media akan mengikuti perkembangan persoalan ini dan tetap membuka ruang bagi seluruh pihak untuk memberikan keterangan berdasarkan dokumen dan fakta yang dapat dipertanggungjawabkan….
Tim liputtan..