
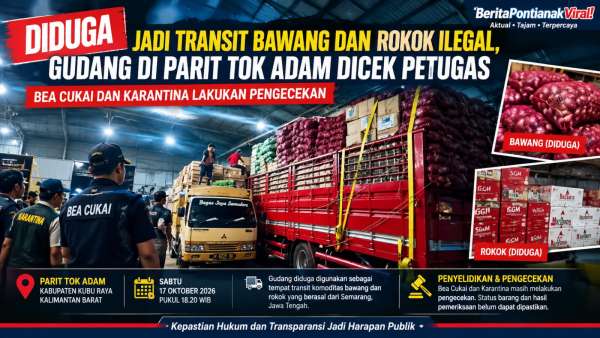
KUBU RAYA, KALIMANTAN BARAT || faktaperistiwanews.co — Senin 19 Oktober 2026 – Sebuah gudang di Jalan Trans Kalimantan, kawasan Parit Tok Adam, Kabupaten Kubu Raya, menjadi perhatian setelah petugas Bea Cukai dan Karantina mendatangi lokasi tersebut pada Sabtu sore, 17 Oktober 2026, sekitar pukul 18.20 WIB. Gudang itu diduga digunakan sebagai tempat transit komoditas bawang dan rokok yang disebut berasal dari Semarang, Jawa Tengah.
Berdasarkan pantauan di lapangan, sejumlah petugas terlihat melakukan pengecekan di area gudang. Di lokasi juga tampak sebuah truk bernomor polisi H 8229 TG bertuliskan “Bagas Jaya Samudera” yang diduga berkaitan dengan pengangkutan barang tersebut.
Namun, hingga berita ini disusun, belum terdapat informasi terverifikasi mengenai jenis dan jumlah barang yang diperiksa, kelengkapan dokumen pengangkutan, status legalitas komoditas, maupun identitas pemilik barang.
Bea Cukai Tegaskan Petugas Hanya Melakukan Pengecekan
Saat dikonfirmasi pada 19 Oktober 2026, pihak Bea Cukai menyampaikan bahwa timnya tidak melakukan pengamanan barang, melainkan hanya melaksanakan pengecekan di lokasi.
Keterangan tersebut menjadi penting untuk memperjelas status kegiatan petugas di gudang Parit Tok Adam. Dengan demikian, informasi mengenai penyitaan, penindakan, atau penetapan barang sebagai barang ilegal belum dapat dinyatakan sebagai fakta.
Redaksi telah mengirimkan permintaan konfirmasi resmi kepada Kantor Pelayanan Utama Bea Cukai Kalimantan Barat dan instansi karantina terkait untuk memperoleh penjelasan lebih lanjut mengenai hasil pengecekan tersebut.
Hingga naskah ini disusun, tanggapan resmi tambahan mengenai hasil pemeriksaan, dokumen komoditas, serta tindak lanjut dari instansi terkait belum diterima redaksi.
Legalitas Bawang dan Rokok Perlu Dipastikan
Dugaan adanya bawang dan rokok yang disimpan di gudang tersebut perlu ditelusuri melalui pemeriksaan dokumen dan asal-usul barang. Untuk komoditas bawang, aspek yang perlu dipastikan antara lain jenis bawang, negara atau daerah asal, dokumen pemasukan dan pengangkutan, serta pemenuhan persyaratan karantina apabila dipersyaratkan berdasarkan jenis dan jalur pemasukan barang.
Sementara untuk rokok, pemeriksaan dapat mencakup pita cukai, tanda pelunasan cukai, dokumen perolehan, serta kesesuaian jumlah dan jenis barang dengan dokumen yang dimiliki.
Meski demikian, keberadaan rokok di dalam gudang atau pengangkutan bawang dari luar daerah tidak dengan sendirinya membuktikan adanya pelanggaran hukum. Dugaan pelanggaran baru dapat dinilai berdasarkan hasil pemeriksaan, bukti yang ditemukan, dan ketentuan peraturan perundang-undangan yang berlaku.
Dalam konteks dugaan peredaran rokok ilegal, Undang-Undang Nomor 11 Tahun 1995 tentang Cukai sebagaimana telah diubah, terakhir melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, menjadi salah satu dasar hukum yang relevan.
Pasal 29 UU Cukai mengatur kewajiban pelunasan cukai atas barang kena cukai yang dibuat di Indonesia atau diimpor untuk dipakai, sesuai ketentuan yang berlaku. Sementara itu, Pasal 54 mengatur perbuatan menawarkan, menyerahkan, menjual, atau menyediakan untuk dijual barang kena cukai yang tidak dikemas untuk penjualan eceran atau tidak dilekati pita cukai maupun tanda pelunasan cukai yang diwajibkan. Pasal 56 juga relevan apabila terbukti terdapat perbuatan menimbun, menyimpan, memiliki, menjual, menukar, memperoleh, atau memberikan barang kena cukai yang diketahui atau patut diduga berasal dari tindak pidana berdasarkan UU Cukai.
Penerapan pasal-pasal tersebut harus mempertimbangkan bentuk perbuatan, unsur tindak pidana, bukti, serta hasil penyidikan. Tidak semua rokok yang belum diketahui dokumennya otomatis memenuhi unsur pidana.
Adapun untuk komoditas bawang, Undang-Undang Nomor 21 Tahun 2019 tentang Karantina Hewan, Ikan, dan Tumbuhan mengatur persyaratan karantina dalam lalu lintas media pembawa sesuai jenis komoditas dan ketentuan pemasukan atau pengeluarannya. Ketentuan yang berlaku perlu diperiksa berdasarkan asal, jenis, jalur pemasukan, dan dokumen komoditas. Apabila terdapat dugaan pelanggaran, penilaian lebih lanjut harus dilakukan oleh pejabat berwenang berdasarkan fakta dan ketentuan yang relevan.
Dari sisi kewenangan, Bea Cukai berperan dalam pengawasan kepabeanan dan cukai, sedangkan instansi karantina melaksanakan pengawasan karantina sesuai kewenangannya. Koordinasi antarlembaga diperlukan apabila pemeriksaan menemukan indikasi pelanggaran yang berkaitan dengan kedua bidang tersebut.
Perhatian publik terhadap kegiatan pengecekan gudang ini perlu dijawab melalui informasi resmi yang jelas, khususnya mengenai hasil pemeriksaan, status dokumen barang, serta ada atau tidaknya tindak lanjut penegakan hukum.
Apabila tidak ditemukan pelanggaran, penjelasan resmi juga penting untuk mencegah berkembangnya spekulasi yang merugikan pihak tertentu. Sebaliknya, apabila ditemukan indikasi pelanggaran, penanganannya perlu dilakukan sesuai prosedur dan kewenangan hukum yang berlaku.
Redaksi masih membuka ruang bagi Bea Cukai, instansi karantina, pemilik atau pengelola gudang, pihak pengangkut, serta pihak lain yang berkepentingan untuk memberikan klarifikasi dan hak jawab.
Hingga berita ini diterbitkan, belum ada dasar terverifikasi untuk menyimpulkan bahwa barang di gudang tersebut ilegal ataupun telah disita. Perkembangan informasi akan disampaikan berdasarkan hasil konfirmasi dan keterangan resmi pihak berwenang.(*/Red)